Domain ultraschallgel.de kaufen?
Wir ziehen mit dem Projekt
ultraschallgel.de um.
Sind Sie am Kauf der Domain
ultraschallgel.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ultraschallgel.de kaufen?
Sind Mahngebühren Betriebsausgaben?
Sind Mahngebühren Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und der Verwendung der Mahngebühren. Im Allgemeinen können Mahngebühren als Betriebsausgaben geltend gemacht werden, da sie im Zusammenhang mit dem Geschäftsbetrieb entstehen. Es ist jedoch wichtig, dass die Mahngebühren tatsächlich angefallen sind und angemessen sind. Zudem sollten die Mahngebühren ordnungsgemäß dokumentiert und nachgewiesen werden können, um steuerlich absetzbar zu sein. Es empfiehlt sich, im Zweifelsfall einen Steuerberater zu konsultieren, um sicherzustellen, dass die Mahngebühren korrekt behandelt werden. **
Sind vollstreckungskosten Betriebsausgaben?
Sind Vollstreckungskosten Betriebsausgaben? Diese Frage hängt von der Art der Vollstreckungskosten ab. Im Allgemeinen können Vollstreckungskosten, die im Zusammenhang mit dem normalen Geschäftsbetrieb anfallen, als Betriebsausgaben geltend gemacht werden. Dazu gehören beispielsweise Kosten für die Beitreibung von offenen Forderungen oder die Durchsetzung von Verträgen. Es ist jedoch wichtig, die genauen steuerlichen Vorschriften in Ihrem Land zu prüfen, da diese je nach Rechtsprechung variieren können. In einigen Fällen können bestimmte Vollstreckungskosten möglicherweise nicht als Betriebsausgaben absetzbar sein. **

Ähnliche Suchbegriffe für Betriebsausgaben
Top-Angebote
Produkte zum Begriff Betriebsausgaben:
-
Ultraschallgel 1000 ml GelZur Anwendung für die UltraschalluntersuchungGel für Ultraschall-Anwendung in der therapeutischen und diagnostischen Medizin.auf Wasserbasis hergestelltdeionisiertes Wasser pH 7formaldehydfreifettfreihautfreundlichexakte Übertragungmicroblasenfrei4,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
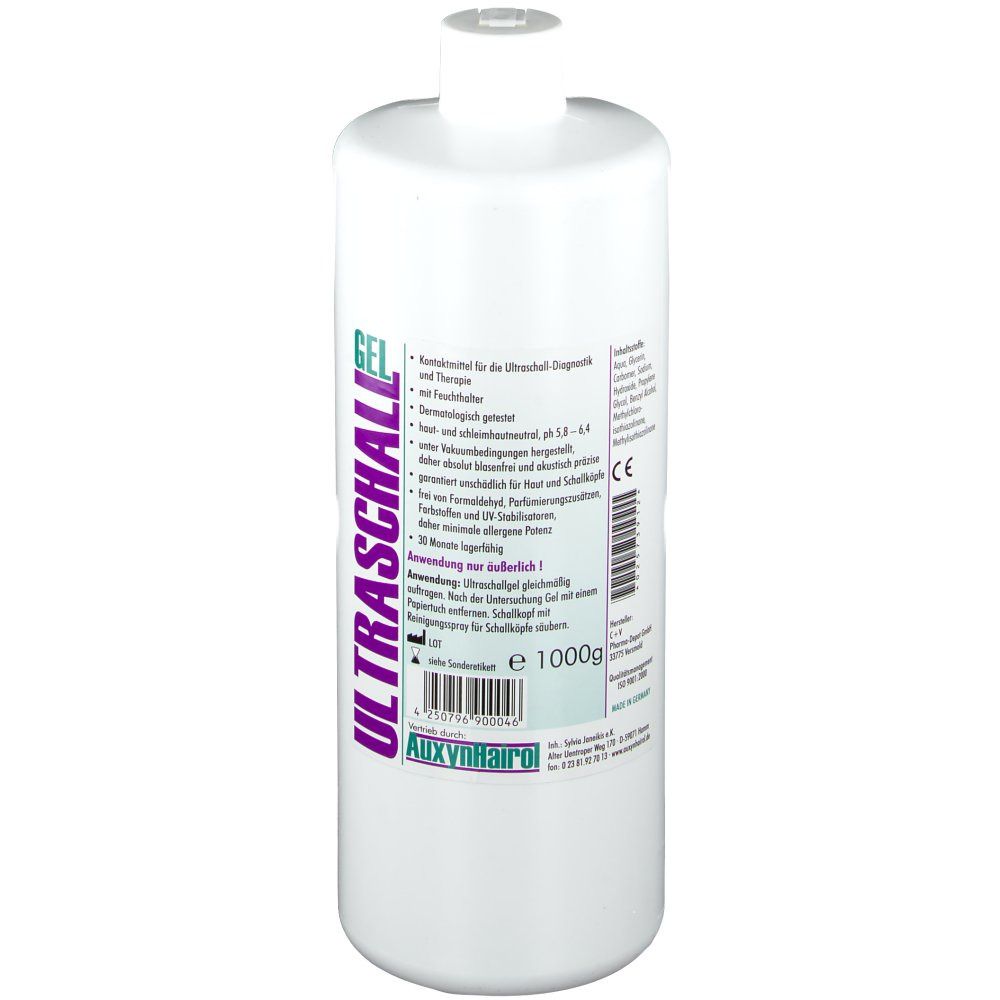
Ultraschallgel 500 ml GelKontaktmittel für die Ultraschall-Diagnostik und Therapiemit Feuchthalterdermatologisch getestethaut- und schleimhautneutral pH 5,8 -5,4unter Vakkumbedingungen hergestellt, daher absolut blasenfrei und akustisch präzisegarantiert unschädlich für Haut und Schallköpfefrei von Formaldehyd, Parfümierungszusätzen, Farbstoffen und UV-Stabilisatoren, daher minimale allergene Potenz30 Monate lagerfähigAnwendungUltraschallgel gleichmäßig auftragenn.Nach der Untersuchung Gel mit einem Papiertuch entfernen.Schallkopf mit Reinigungspray für Schallköpfe säubern.InhaltsstoffeAqua, Glycerin, Carbomer, Sodium Hydroxide, Propylene Glycol, Benzyl Alcohol, Methylchlorosothiazoline, Methylisothiazolimone.4,49 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Massage-TherapieMassage-Therapie , Multimedial lernen - Prüfung bestehen In diesem Buch erfahren Sie alles über die klassischen Massagetechniken und die wichtigsten sonstigen Massagetechniken wie Sportmassage, Triggerpunktmassage und Wellnessmassagen. Zusätzlich zum Buch erhalten Sie über QR-Codes Zugang zu zahlreichen Videos: Sehen Sie sich Schritt-für-Schritt an, wie die Massagetechniken in den verschiedenen regionalen Bereichen angewendet werden. So macht Lernen Spaß und die Prüfung wird zum Klacks! , Scheibenpflege & Regenabweiser > Autopflege & Aufbereitung , Erscheinungsjahr: 201506, Produktform: Kartoniert, Illustrator: TeamWERK Die Filmproduktion GmbH~Oldenburg, Stefan, Redaktion: Reichert, Bernhard, Seitenzahl/Blattzahl: 384, Abbildungen: 410 Abbildungen, Keyword: Physiotherapie; Massage; Schmerzbehandlung; Sportmassage; Querfriktion; Triggerpunkt-Massage; Wellness-Massage, Fachschema: Massage~Physikalische Therapie~Physiotherapie, Fachkategorie: Physiotherapie~Medizin, allgemein, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Massage, Thema: Verstehen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Georg Thieme Verlag, Verlag: Georg Thieme Verlag, Verlag: Thieme, Länge: 272, Breite: 197, Höhe: 25, Gewicht: 1033, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0020, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,51,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Würdezentrierte TherapieWürdezentrierte Therapie , Was bleibt - Erinnerungen am Ende des Lebens , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Erscheinungsjahr: 20170911, Produktform: Kartoniert, Autoren: Chochinov, Harvey Max, Übersetzung: Mai, Sandra Stephanie, Seitenzahl/Blattzahl: 245, Abbildungen: mit 1 Abbildungen und 1 Tabellen, Keyword: Erben; Hospiz; Lebensende; Nachlass; Palliative Care; Palliativmedizin; Palliativpsychologie; Palliativstation; Psychotherapie; Sterbebegleitung; Sterben; Sterbender; Tod; Trauer; Trauerbegleitung; Würde; Würdezentrierte Therapie, Fachschema: Menschenwürde~Würde / Menschenwürde~Sterbebegleitung~Tod / Sterbebegleitung~Thanatos~Tod~Trauer, Fachkategorie: Psychologie, Warengruppe: HC/Angewandte Psychologie, Fachkategorie: Umgang mit Tod und Trauer, Thema: Verstehen, Text Sprache: ger, Originalsprache: eng, Seitenanzahl: 245, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vandenhoeck + Ruprecht, Verlag: Vandenhoeck + Ruprecht, Verlag: Vandenhoeck & Ruprecht, Länge: 233, Breite: 156, Höhe: 20, Gewicht: 423, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0040, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 169805640,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Sind Leasingraten Betriebsausgaben?
Ja, Leasingraten können in der Regel als Betriebsausgaben geltend gemacht werden, da sie als regelmäßige Kosten für die Nutzung eines geleasten Vermögenswerts anfallen. Dies bedeutet, dass sie steuerlich absetzbar sind und somit die steuerliche Belastung des Unternehmens verringern können. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Leasingraten in Ihrem Land zu beachten, da diese je nach Land und Rechtsprechung variieren können. Es empfiehlt sich, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass die Leasingraten ordnungsgemäß als Betriebsausgaben behandelt werden. **
-
Sind privatentnahmen Betriebsausgaben?
Nein, privatentnahmen sind keine Betriebsausgaben. Privatentnahmen sind Gelder oder Sachwerte, die der Inhaber eines Unternehmens für private Zwecke aus dem Betrieb entnimmt. Diese Entnahmen mindern das Betriebsvermögen und sind daher keine betrieblich veranlassten Ausgaben. Betriebsausgaben hingegen sind Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen und steuerlich absetzbar sind. Privatentnahmen müssen gesondert behandelt und versteuert werden, da sie nicht als Betriebsausgaben gelten. **
-
Sind Spenden Betriebsausgaben?
Sind Spenden Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und dem Zweck der Spende. In vielen Fällen können Spenden als Betriebsausgaben geltend gemacht werden, was steuerliche Vorteile mit sich bringen kann. Allerdings müssen die Spenden bestimmten Voraussetzungen entsprechen, um steuerlich absetzbar zu sein. Es ist ratsam, sich hierzu von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass die Spenden korrekt verbucht werden. Letztendlich kann die Frage, ob Spenden Betriebsausgaben sind, individuell unterschiedlich beantwortet werden und sollte im konkreten Fall geprüft werden. **
-
Welche Versicherungen sind Betriebsausgaben?
Welche Versicherungen als Betriebsausgaben geltend gemacht werden können, hängt von der Art des Unternehmens und den jeweiligen steuerlichen Vorschriften ab. In der Regel zählen jedoch Versicherungen wie die Betriebshaftpflichtversicherung, die Berufshaftpflichtversicherung, die Gebäudeversicherung, die Kfz-Versicherung für betrieblich genutzte Fahrzeuge und die Krankenversicherung für Mitarbeiter zu den abzugsfähigen Betriebsausgaben. Es ist wichtig, dass die Versicherungen tatsächlich betrieblich veranlasst sind und nicht private Versicherungen sind, die auch teilweise beruflich genutzt werden. Es empfiehlt sich, vorab mit einem Steuerberater oder einer Steuerberaterin zu klären, welche Versicherungen konkret als Betriebsausgaben geltend gemacht werden können. **

Was sind keine Betriebsausgaben?
Was sind keine Betriebsausgaben? Betriebsausgaben sind Kosten, die im Rahmen der Geschäftstätigkeit eines Unternehmens anfallen und steuerlich absetzbar sind. Dazu gehören beispielsweise Miete, Gehälter, Werbekosten und Büromaterial. Persönliche Ausgaben, die nicht direkt mit dem Betrieb zusammenhängen, wie private Einkäufe oder Urlaubskosten, zählen hingegen nicht zu den Betriebsausgaben. Ebenso sind Ausgaben, die nicht nachweislich für das Unternehmen getätigt wurden, wie Luxusgüter oder private Versicherungen, keine Betriebsausgaben. Es ist wichtig, zwischen betrieblichen und privaten Ausgaben zu unterscheiden, um steuerliche Vorteile optimal nutzen zu können. **
Sind Spenden abzugsfähige Betriebsausgaben?
Sind Spenden abzugsfähige Betriebsausgaben? Spenden können als Betriebsausgaben abgezogen werden, wenn sie betrieblich veranlasst sind und keine Gegenleistung erbracht wird. Allerdings gibt es bestimmte Voraussetzungen, die erfüllt sein müssen, damit Spenden steuerlich abzugsfähig sind. Dazu gehören unter anderem die Begünstigung des Empfängers, die Dokumentation der Spende sowie die Einhaltung der Höchstgrenzen für Spendenabzüge. Es ist ratsam, sich im Vorfeld genau über die steuerlichen Regelungen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren, um sicherzustellen, dass Spenden als Betriebsausgaben geltend gemacht werden können. **
Top-Angebote
Produkte zum Begriff Betriebsausgaben:
-
Revitive® Ultraschall Therapie für zu Hause 1-MHz-Schallwellen Medizinprodukt UT1033Ultraschall-Gerät für zu Hause Mit dem Revitive® Ultraschall-Therapiegerät bringst du eine innovative Behandlungsmethode direkt zu dir nach Hause. Das Medizinprodukt der Klasse II arbeitet mit 1-MHz-Schallwellen und bietet dir eine praktische Möglichkeit, Beschwerden am ganzen Körper zu adressieren – ganz ohne zusätzliche Medikamente. Was erhalte ich? Ultraschall Gerät (UT1033) Netzteil Ultraschall Gel, 85 ml Aufbewahrungsbeutel Bedienungsanleitung Auf einen Blick Medizinprodukt der Klasse II professioneller Ultraschall für die einfache Verwendung zu Hause geeignet zur Anwendung bei Rücken-, Schulter- und Nackenschmerzen sowie schmerzenden Gelenken unterstützt bei Sportverletzungen, Sehnen- und Bänderschäden, Muskelverspannungen und Knie- sowie Fußschmerzen kann den Heilungsprozess fördern und zur Schmerzlinderung beitragen für den Einsatz am ganzen Körper entwickelt wird seit über 50 Jahren in der professionellen Therapie genutzt speziell für die sichere Anwendung zuhause konzipiert nicht wasserdicht, vor Feuchtigkeit schützen Maße H x B x T: 260 x 175 x 70 mm Passende Produkte Revitive® Ultraschall-Ersatzgel (Artikelnr. 264306) Bitte beachten Benutze Revitive® Ultraschalltherapie nicht: zur Behandlung von malignen Erkrankungen (Anwendung bei Verdacht auf oder bestätigtem Tumor); auf der Haut im Bereich von elektronischen Implantaten einschließlich Herzschrittmachern oder Defibrillatoren; auf entzündeten oder blutenden Körperstellen einschließlich Bereichen, die von Tuberkulose betroffen sind; auf der Haut im Bereich von Gefäßerkrankungen (Blutgefäße, wie z.B. Hämangiome, kapillare, lymphatische, arterielle oder arteriovenöse Fehlbildungen); direkt auf dem Bauch oder dem unteren Rücken einer schwangeren Frau; direkt über einer akuten Epiphysenlösung (Wachstumsfugen), bei Vorliegen einer Myositis ossificans (Weichteilverknöcherung) oder im Bereich der Augen, des Kopfes oder der Geschlechtsorgane; auf offenen Wunden oder auf empfindlichen oder beschädigten Hautstellen, z.B. Ekzeme; auf der vorderen Halsseite über dem Sinus caroticus (Gabelung der Halsschlagader); auf Wirbelsäulenerkrankungen, z.B. Spina bifida nach einer Laminektomie; auf einer aktiven tiefen Venenthrombose oder Thrombophlebitis; auf vor Kurzem bestrahltem Gewebe (innerhalb von sechs Monaten); am Herzen, an den Augen, in der Nähe des Gehirns, an den Halsganglien, an der Wirbelsäule, an Stellen, an denen eine Laminektomie durchgeführt wurde (kann zu Blutungen des Rückenmarks führen). Wenden dich im Zweifelsfall an deinen Arzt. Identifikationsnummer GTIN: 5060217494998 UT1033189,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Revitive® Ultraschall-Gel 250ml Ersatzgel zu Ultraschall-TherapieUltraschall-Gel Sanfte Unterstützung für deine Ultraschall-Anwendung: Das Revitive® Ultraschall-Gel ist die ideale Ergänzung für deine Ultraschall-Therapie. Das Gel lässt sich einfach und großzügig direkt auf den zu behandelnden Bereich oder den Schallkopf auftragen. Die geschmeidige Konsistenz ermöglicht kreisende Bewegungen während der Anwendung und unterstützt ein angenehmes Hautgefühl. Was erhalte ich? Ultraschall-Gel, 250 ml Auf einen Blick Ersatz-Gel zu Revitive® Ultraschall-Therapie leitfähiges Gel um Ultraschallwellen zu übertragen entwickelt zur Übertragung der Ultraschallwellen tief in das Gewebe um die besten Ergebnisse dem Revitive® Ultraschall zu erzielen, ist die Verwendung eines leitfähigen Gels unerlässlich, damit die Ultraschallwellen übertragen werden Anwendung trage eine großzügige Menge des Gels direkt auf den zu behandelnden Bereich oder auf den Schallkopf auf bewege den Schallkopf in einer kreisenden Bewegungen und trage ggf. erneut Gel auf Bitte beachten Nur zur äußeren Anwendung, nicht bei verletzter Haut verwenden. Bei Hautausschlag oder -reizungen ist die Benutzung sofort abzubrechen. Befolge die Anwendungshinweise. Suche bei anhaltenden Schmerzen bitte einen Arzt auf. Inhaltsstoffe Aqua, Propylene Glycol, Carbomer, Sodium Hydroxide, Methylparaben, Reactive Blue 71 Passende Proudkte Revitive® Ultraschall Gerät (Artikelnr. 264305) Identifikationsnummer GTIN: 506021749139311,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Ultraschallgel 1000 ml GelZur Anwendung für die UltraschalluntersuchungGel für Ultraschall-Anwendung in der therapeutischen und diagnostischen Medizin.auf Wasserbasis hergestelltdeionisiertes Wasser pH 7formaldehydfreifettfreihautfreundlichexakte Übertragungmicroblasenfrei4,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Ultraschallgel 500 ml GelKontaktmittel für die Ultraschall-Diagnostik und Therapiemit Feuchthalterdermatologisch getestethaut- und schleimhautneutral pH 5,8 -5,4unter Vakkumbedingungen hergestellt, daher absolut blasenfrei und akustisch präzisegarantiert unschädlich für Haut und Schallköpfefrei von Formaldehyd, Parfümierungszusätzen, Farbstoffen und UV-Stabilisatoren, daher minimale allergene Potenz30 Monate lagerfähigAnwendungUltraschallgel gleichmäßig auftragenn.Nach der Untersuchung Gel mit einem Papiertuch entfernen.Schallkopf mit Reinigungspray für Schallköpfe säubern.InhaltsstoffeAqua, Glycerin, Carbomer, Sodium Hydroxide, Propylene Glycol, Benzyl Alcohol, Methylchlorosothiazoline, Methylisothiazolimone.4,49 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Sind Mahngebühren Betriebsausgaben?
Sind Mahngebühren Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und der Verwendung der Mahngebühren. Im Allgemeinen können Mahngebühren als Betriebsausgaben geltend gemacht werden, da sie im Zusammenhang mit dem Geschäftsbetrieb entstehen. Es ist jedoch wichtig, dass die Mahngebühren tatsächlich angefallen sind und angemessen sind. Zudem sollten die Mahngebühren ordnungsgemäß dokumentiert und nachgewiesen werden können, um steuerlich absetzbar zu sein. Es empfiehlt sich, im Zweifelsfall einen Steuerberater zu konsultieren, um sicherzustellen, dass die Mahngebühren korrekt behandelt werden. **
-
Sind vollstreckungskosten Betriebsausgaben?
Sind Vollstreckungskosten Betriebsausgaben? Diese Frage hängt von der Art der Vollstreckungskosten ab. Im Allgemeinen können Vollstreckungskosten, die im Zusammenhang mit dem normalen Geschäftsbetrieb anfallen, als Betriebsausgaben geltend gemacht werden. Dazu gehören beispielsweise Kosten für die Beitreibung von offenen Forderungen oder die Durchsetzung von Verträgen. Es ist jedoch wichtig, die genauen steuerlichen Vorschriften in Ihrem Land zu prüfen, da diese je nach Rechtsprechung variieren können. In einigen Fällen können bestimmte Vollstreckungskosten möglicherweise nicht als Betriebsausgaben absetzbar sein. **
-
Sind Leasingraten Betriebsausgaben?
Ja, Leasingraten können in der Regel als Betriebsausgaben geltend gemacht werden, da sie als regelmäßige Kosten für die Nutzung eines geleasten Vermögenswerts anfallen. Dies bedeutet, dass sie steuerlich absetzbar sind und somit die steuerliche Belastung des Unternehmens verringern können. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Leasingraten in Ihrem Land zu beachten, da diese je nach Land und Rechtsprechung variieren können. Es empfiehlt sich, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass die Leasingraten ordnungsgemäß als Betriebsausgaben behandelt werden. **
-
Sind privatentnahmen Betriebsausgaben?
Nein, privatentnahmen sind keine Betriebsausgaben. Privatentnahmen sind Gelder oder Sachwerte, die der Inhaber eines Unternehmens für private Zwecke aus dem Betrieb entnimmt. Diese Entnahmen mindern das Betriebsvermögen und sind daher keine betrieblich veranlassten Ausgaben. Betriebsausgaben hingegen sind Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen und steuerlich absetzbar sind. Privatentnahmen müssen gesondert behandelt und versteuert werden, da sie nicht als Betriebsausgaben gelten. **
Ähnliche Suchbegriffe für Betriebsausgaben
-
Massage-TherapieMassage-Therapie , Multimedial lernen - Prüfung bestehen In diesem Buch erfahren Sie alles über die klassischen Massagetechniken und die wichtigsten sonstigen Massagetechniken wie Sportmassage, Triggerpunktmassage und Wellnessmassagen. Zusätzlich zum Buch erhalten Sie über QR-Codes Zugang zu zahlreichen Videos: Sehen Sie sich Schritt-für-Schritt an, wie die Massagetechniken in den verschiedenen regionalen Bereichen angewendet werden. So macht Lernen Spaß und die Prüfung wird zum Klacks! , Scheibenpflege & Regenabweiser > Autopflege & Aufbereitung , Erscheinungsjahr: 201506, Produktform: Kartoniert, Illustrator: TeamWERK Die Filmproduktion GmbH~Oldenburg, Stefan, Redaktion: Reichert, Bernhard, Seitenzahl/Blattzahl: 384, Abbildungen: 410 Abbildungen, Keyword: Physiotherapie; Massage; Schmerzbehandlung; Sportmassage; Querfriktion; Triggerpunkt-Massage; Wellness-Massage, Fachschema: Massage~Physikalische Therapie~Physiotherapie, Fachkategorie: Physiotherapie~Medizin, allgemein, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Massage, Thema: Verstehen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Georg Thieme Verlag, Verlag: Georg Thieme Verlag, Verlag: Thieme, Länge: 272, Breite: 197, Höhe: 25, Gewicht: 1033, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0020, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,51,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Würdezentrierte TherapieWürdezentrierte Therapie , Was bleibt - Erinnerungen am Ende des Lebens , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Erscheinungsjahr: 20170911, Produktform: Kartoniert, Autoren: Chochinov, Harvey Max, Übersetzung: Mai, Sandra Stephanie, Seitenzahl/Blattzahl: 245, Abbildungen: mit 1 Abbildungen und 1 Tabellen, Keyword: Erben; Hospiz; Lebensende; Nachlass; Palliative Care; Palliativmedizin; Palliativpsychologie; Palliativstation; Psychotherapie; Sterbebegleitung; Sterben; Sterbender; Tod; Trauer; Trauerbegleitung; Würde; Würdezentrierte Therapie, Fachschema: Menschenwürde~Würde / Menschenwürde~Sterbebegleitung~Tod / Sterbebegleitung~Thanatos~Tod~Trauer, Fachkategorie: Psychologie, Warengruppe: HC/Angewandte Psychologie, Fachkategorie: Umgang mit Tod und Trauer, Thema: Verstehen, Text Sprache: ger, Originalsprache: eng, Seitenanzahl: 245, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vandenhoeck + Ruprecht, Verlag: Vandenhoeck + Ruprecht, Verlag: Vandenhoeck & Ruprecht, Länge: 233, Breite: 156, Höhe: 20, Gewicht: 423, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0040, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 169805640,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ultraschallgel 1000 ml GelKontaktmittel für die Ultraschall-Diagnostik und Therapiemit Feuchthalterdermatologisch getestethaut- und schleimhautneutral pH 5,8 -5,4unter Vakkumbedingungen hergestellt, daher absolut blasenfrei und akustisch präzisegarantiert unschädlich für Haut und Schallköpfefrei von Formaldehyd, Parfümierungszusätzen, Farbstoffen und UV-Stabilisatoren, daher minimale allergene Potenz30 Monate lagerfähigAnwendungUltraschallgel gleichmäßig auftragenn.Nach der Untersuchung Gel mit einem Papiertuch entfernen.Schallkopf mit Reinigungspray für Schallköpfe säubern.InhaltsstoffeAqua, Glycerin, Carbomer, Sodium Hydroxide, Propylene Glycol, Benzyl Alcohol, Methylchlorosothiazoline, Methylisothiazolimone.6,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Ultraschallgel 250 ml GelZur Anwendung für die UltraschalluntersuchungGel für Ultraschall-Anwendung in der therapeutischen und diagnostischen Medizin.auf Wasserbasis hergestelltdeionisiertes Wasser pH 7formaldehydfreifettfreihautfreundlichexakte Übertragungmicroblasenfrei2,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Sind Spenden Betriebsausgaben?
Sind Spenden Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und dem Zweck der Spende. In vielen Fällen können Spenden als Betriebsausgaben geltend gemacht werden, was steuerliche Vorteile mit sich bringen kann. Allerdings müssen die Spenden bestimmten Voraussetzungen entsprechen, um steuerlich absetzbar zu sein. Es ist ratsam, sich hierzu von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass die Spenden korrekt verbucht werden. Letztendlich kann die Frage, ob Spenden Betriebsausgaben sind, individuell unterschiedlich beantwortet werden und sollte im konkreten Fall geprüft werden. **
-
Welche Versicherungen sind Betriebsausgaben?
Welche Versicherungen als Betriebsausgaben geltend gemacht werden können, hängt von der Art des Unternehmens und den jeweiligen steuerlichen Vorschriften ab. In der Regel zählen jedoch Versicherungen wie die Betriebshaftpflichtversicherung, die Berufshaftpflichtversicherung, die Gebäudeversicherung, die Kfz-Versicherung für betrieblich genutzte Fahrzeuge und die Krankenversicherung für Mitarbeiter zu den abzugsfähigen Betriebsausgaben. Es ist wichtig, dass die Versicherungen tatsächlich betrieblich veranlasst sind und nicht private Versicherungen sind, die auch teilweise beruflich genutzt werden. Es empfiehlt sich, vorab mit einem Steuerberater oder einer Steuerberaterin zu klären, welche Versicherungen konkret als Betriebsausgaben geltend gemacht werden können. **
-
Was sind keine Betriebsausgaben?
Was sind keine Betriebsausgaben? Betriebsausgaben sind Kosten, die im Rahmen der Geschäftstätigkeit eines Unternehmens anfallen und steuerlich absetzbar sind. Dazu gehören beispielsweise Miete, Gehälter, Werbekosten und Büromaterial. Persönliche Ausgaben, die nicht direkt mit dem Betrieb zusammenhängen, wie private Einkäufe oder Urlaubskosten, zählen hingegen nicht zu den Betriebsausgaben. Ebenso sind Ausgaben, die nicht nachweislich für das Unternehmen getätigt wurden, wie Luxusgüter oder private Versicherungen, keine Betriebsausgaben. Es ist wichtig, zwischen betrieblichen und privaten Ausgaben zu unterscheiden, um steuerliche Vorteile optimal nutzen zu können. **
-
Sind Spenden abzugsfähige Betriebsausgaben?
Sind Spenden abzugsfähige Betriebsausgaben? Spenden können als Betriebsausgaben abgezogen werden, wenn sie betrieblich veranlasst sind und keine Gegenleistung erbracht wird. Allerdings gibt es bestimmte Voraussetzungen, die erfüllt sein müssen, damit Spenden steuerlich abzugsfähig sind. Dazu gehören unter anderem die Begünstigung des Empfängers, die Dokumentation der Spende sowie die Einhaltung der Höchstgrenzen für Spendenabzüge. Es ist ratsam, sich im Vorfeld genau über die steuerlichen Regelungen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren, um sicherzustellen, dass Spenden als Betriebsausgaben geltend gemacht werden können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.