Domain ultraschallgel.de kaufen?
Wir ziehen mit dem Projekt
ultraschallgel.de um.
Sind Sie am Kauf der Domain
ultraschallgel.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ultraschallgel.de kaufen?
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **

Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Ultraschallgel 1000 ml GelZur Anwendung für die UltraschalluntersuchungGel für Ultraschall-Anwendung in der therapeutischen und diagnostischen Medizin.auf Wasserbasis hergestelltdeionisiertes Wasser pH 7formaldehydfreifettfreihautfreundlichexakte Übertragungmicroblasenfrei4,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Massage-TherapieMassage-Therapie , Multimedial lernen - Prüfung bestehen In diesem Buch erfahren Sie alles über die klassischen Massagetechniken und die wichtigsten sonstigen Massagetechniken wie Sportmassage, Triggerpunktmassage und Wellnessmassagen. Zusätzlich zum Buch erhalten Sie über QR-Codes Zugang zu zahlreichen Videos: Sehen Sie sich Schritt-für-Schritt an, wie die Massagetechniken in den verschiedenen regionalen Bereichen angewendet werden. So macht Lernen Spaß und die Prüfung wird zum Klacks! , Scheibenpflege & Regenabweiser > Autopflege & Aufbereitung , Erscheinungsjahr: 201506, Produktform: Kartoniert, Illustrator: TeamWERK Die Filmproduktion GmbH~Oldenburg, Stefan, Redaktion: Reichert, Bernhard, Seitenzahl/Blattzahl: 384, Abbildungen: 410 Abbildungen, Keyword: Physiotherapie; Massage; Schmerzbehandlung; Sportmassage; Querfriktion; Triggerpunkt-Massage; Wellness-Massage, Fachschema: Massage~Physikalische Therapie~Physiotherapie, Fachkategorie: Physiotherapie~Medizin, allgemein, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Massage, Thema: Verstehen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Georg Thieme Verlag, Verlag: Georg Thieme Verlag, Verlag: Thieme, Länge: 272, Breite: 197, Höhe: 25, Gewicht: 1033, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0020, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,51,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Würdezentrierte TherapieWürdezentrierte Therapie , Was bleibt - Erinnerungen am Ende des Lebens , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Erscheinungsjahr: 20170911, Produktform: Kartoniert, Autoren: Chochinov, Harvey Max, Übersetzung: Mai, Sandra Stephanie, Seitenzahl/Blattzahl: 245, Abbildungen: mit 1 Abbildungen und 1 Tabellen, Keyword: Erben; Hospiz; Lebensende; Nachlass; Palliative Care; Palliativmedizin; Palliativpsychologie; Palliativstation; Psychotherapie; Sterbebegleitung; Sterben; Sterbender; Tod; Trauer; Trauerbegleitung; Würde; Würdezentrierte Therapie, Fachschema: Menschenwürde~Würde / Menschenwürde~Sterbebegleitung~Tod / Sterbebegleitung~Thanatos~Tod~Trauer, Fachkategorie: Psychologie, Warengruppe: HC/Angewandte Psychologie, Fachkategorie: Umgang mit Tod und Trauer, Thema: Verstehen, Text Sprache: ger, Originalsprache: eng, Seitenanzahl: 245, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vandenhoeck + Ruprecht, Verlag: Vandenhoeck + Ruprecht, Verlag: Vandenhoeck & Ruprecht, Länge: 233, Breite: 156, Höhe: 20, Gewicht: 423, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0040, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 169805640,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ultraschallgel 250 ml GelZur Anwendung für die UltraschalluntersuchungGel für Ultraschall-Anwendung in der therapeutischen und diagnostischen Medizin.auf Wasserbasis hergestelltdeionisiertes Wasser pH 7formaldehydfreifettfreihautfreundlichexakte Übertragungmicroblasenfrei2,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter


-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Revitive® Ultraschall Therapie für zu Hause 1-MHz-Schallwellen Medizinprodukt UT1033Ultraschall-Gerät für zu Hause Mit dem Revitive® Ultraschall-Therapiegerät bringst du eine innovative Behandlungsmethode direkt zu dir nach Hause. Das Medizinprodukt der Klasse II arbeitet mit 1-MHz-Schallwellen und bietet dir eine praktische Möglichkeit, Beschwerden am ganzen Körper zu adressieren – ganz ohne zusätzliche Medikamente. Was erhalte ich? Ultraschall Gerät (UT1033) Netzteil Ultraschall Gel, 85 ml Aufbewahrungsbeutel Bedienungsanleitung Auf einen Blick Medizinprodukt der Klasse II professioneller Ultraschall für die einfache Verwendung zu Hause geeignet zur Anwendung bei Rücken-, Schulter- und Nackenschmerzen sowie schmerzenden Gelenken unterstützt bei Sportverletzungen, Sehnen- und Bänderschäden, Muskelverspannungen und Knie- sowie Fußschmerzen kann den Heilungsprozess fördern und zur Schmerzlinderung beitragen für den Einsatz am ganzen Körper entwickelt wird seit über 50 Jahren in der professionellen Therapie genutzt speziell für die sichere Anwendung zuhause konzipiert nicht wasserdicht, vor Feuchtigkeit schützen Maße H x B x T: 260 x 175 x 70 mm Passende Produkte Revitive® Ultraschall-Ersatzgel (Artikelnr. 264306) Bitte beachten Benutze Revitive® Ultraschalltherapie nicht: zur Behandlung von malignen Erkrankungen (Anwendung bei Verdacht auf oder bestätigtem Tumor); auf der Haut im Bereich von elektronischen Implantaten einschließlich Herzschrittmachern oder Defibrillatoren; auf entzündeten oder blutenden Körperstellen einschließlich Bereichen, die von Tuberkulose betroffen sind; auf der Haut im Bereich von Gefäßerkrankungen (Blutgefäße, wie z.B. Hämangiome, kapillare, lymphatische, arterielle oder arteriovenöse Fehlbildungen); direkt auf dem Bauch oder dem unteren Rücken einer schwangeren Frau; direkt über einer akuten Epiphysenlösung (Wachstumsfugen), bei Vorliegen einer Myositis ossificans (Weichteilverknöcherung) oder im Bereich der Augen, des Kopfes oder der Geschlechtsorgane; auf offenen Wunden oder auf empfindlichen oder beschädigten Hautstellen, z.B. Ekzeme; auf der vorderen Halsseite über dem Sinus caroticus (Gabelung der Halsschlagader); auf Wirbelsäulenerkrankungen, z.B. Spina bifida nach einer Laminektomie; auf einer aktiven tiefen Venenthrombose oder Thrombophlebitis; auf vor Kurzem bestrahltem Gewebe (innerhalb von sechs Monaten); am Herzen, an den Augen, in der Nähe des Gehirns, an den Halsganglien, an der Wirbelsäule, an Stellen, an denen eine Laminektomie durchgeführt wurde (kann zu Blutungen des Rückenmarks führen). Wenden dich im Zweifelsfall an deinen Arzt. Identifikationsnummer GTIN: 5060217494998 UT1033189,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Revitive® Ultraschall-Gel 250ml Ersatzgel zu Ultraschall-TherapieUltraschall-Gel Sanfte Unterstützung für deine Ultraschall-Anwendung: Das Revitive® Ultraschall-Gel ist die ideale Ergänzung für deine Ultraschall-Therapie. Das Gel lässt sich einfach und großzügig direkt auf den zu behandelnden Bereich oder den Schallkopf auftragen. Die geschmeidige Konsistenz ermöglicht kreisende Bewegungen während der Anwendung und unterstützt ein angenehmes Hautgefühl. Was erhalte ich? Ultraschall-Gel, 250 ml Auf einen Blick Ersatz-Gel zu Revitive® Ultraschall-Therapie leitfähiges Gel um Ultraschallwellen zu übertragen entwickelt zur Übertragung der Ultraschallwellen tief in das Gewebe um die besten Ergebnisse dem Revitive® Ultraschall zu erzielen, ist die Verwendung eines leitfähigen Gels unerlässlich, damit die Ultraschallwellen übertragen werden Anwendung trage eine großzügige Menge des Gels direkt auf den zu behandelnden Bereich oder auf den Schallkopf auf bewege den Schallkopf in einer kreisenden Bewegungen und trage ggf. erneut Gel auf Bitte beachten Nur zur äußeren Anwendung, nicht bei verletzter Haut verwenden. Bei Hautausschlag oder -reizungen ist die Benutzung sofort abzubrechen. Befolge die Anwendungshinweise. Suche bei anhaltenden Schmerzen bitte einen Arzt auf. Inhaltsstoffe Aqua, Propylene Glycol, Carbomer, Sodium Hydroxide, Methylparaben, Reactive Blue 71 Passende Proudkte Revitive® Ultraschall Gerät (Artikelnr. 264305) Identifikationsnummer GTIN: 506021749139311,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Ultraschallgel 1000 ml GelZur Anwendung für die UltraschalluntersuchungGel für Ultraschall-Anwendung in der therapeutischen und diagnostischen Medizin.auf Wasserbasis hergestelltdeionisiertes Wasser pH 7formaldehydfreifettfreihautfreundlichexakte Übertragungmicroblasenfrei4,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Massage-TherapieMassage-Therapie , Multimedial lernen - Prüfung bestehen In diesem Buch erfahren Sie alles über die klassischen Massagetechniken und die wichtigsten sonstigen Massagetechniken wie Sportmassage, Triggerpunktmassage und Wellnessmassagen. Zusätzlich zum Buch erhalten Sie über QR-Codes Zugang zu zahlreichen Videos: Sehen Sie sich Schritt-für-Schritt an, wie die Massagetechniken in den verschiedenen regionalen Bereichen angewendet werden. So macht Lernen Spaß und die Prüfung wird zum Klacks! , Scheibenpflege & Regenabweiser > Autopflege & Aufbereitung , Erscheinungsjahr: 201506, Produktform: Kartoniert, Illustrator: TeamWERK Die Filmproduktion GmbH~Oldenburg, Stefan, Redaktion: Reichert, Bernhard, Seitenzahl/Blattzahl: 384, Abbildungen: 410 Abbildungen, Keyword: Physiotherapie; Massage; Schmerzbehandlung; Sportmassage; Querfriktion; Triggerpunkt-Massage; Wellness-Massage, Fachschema: Massage~Physikalische Therapie~Physiotherapie, Fachkategorie: Physiotherapie~Medizin, allgemein, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Massage, Thema: Verstehen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Georg Thieme Verlag, Verlag: Georg Thieme Verlag, Verlag: Thieme, Länge: 272, Breite: 197, Höhe: 25, Gewicht: 1033, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0020, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,51,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Ähnliche Suchbegriffe für Istversteuerung
-
Würdezentrierte TherapieWürdezentrierte Therapie , Was bleibt - Erinnerungen am Ende des Lebens , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Erscheinungsjahr: 20170911, Produktform: Kartoniert, Autoren: Chochinov, Harvey Max, Übersetzung: Mai, Sandra Stephanie, Seitenzahl/Blattzahl: 245, Abbildungen: mit 1 Abbildungen und 1 Tabellen, Keyword: Erben; Hospiz; Lebensende; Nachlass; Palliative Care; Palliativmedizin; Palliativpsychologie; Palliativstation; Psychotherapie; Sterbebegleitung; Sterben; Sterbender; Tod; Trauer; Trauerbegleitung; Würde; Würdezentrierte Therapie, Fachschema: Menschenwürde~Würde / Menschenwürde~Sterbebegleitung~Tod / Sterbebegleitung~Thanatos~Tod~Trauer, Fachkategorie: Psychologie, Warengruppe: HC/Angewandte Psychologie, Fachkategorie: Umgang mit Tod und Trauer, Thema: Verstehen, Text Sprache: ger, Originalsprache: eng, Seitenanzahl: 245, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vandenhoeck + Ruprecht, Verlag: Vandenhoeck + Ruprecht, Verlag: Vandenhoeck & Ruprecht, Länge: 233, Breite: 156, Höhe: 20, Gewicht: 423, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0040, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 169805640,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ultraschallgel 250 ml GelZur Anwendung für die UltraschalluntersuchungGel für Ultraschall-Anwendung in der therapeutischen und diagnostischen Medizin.auf Wasserbasis hergestelltdeionisiertes Wasser pH 7formaldehydfreifettfreihautfreundlichexakte Übertragungmicroblasenfrei2,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
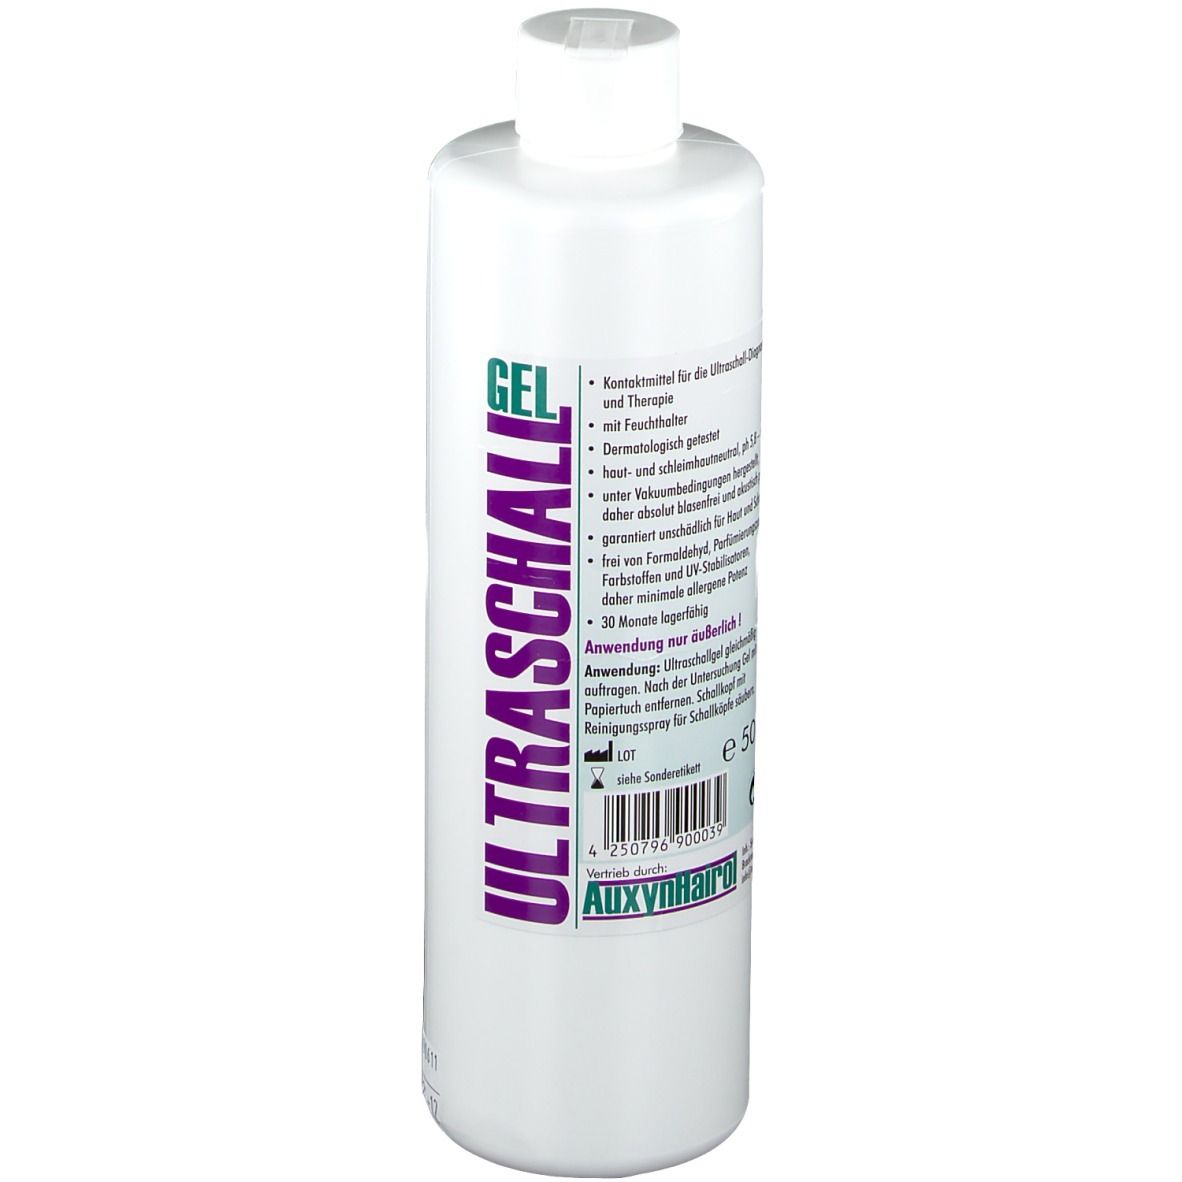
Ultraschallgel 1000 ml GelKontaktmittel für die Ultraschall-Diagnostik und Therapiemit Feuchthalterdermatologisch getestethaut- und schleimhautneutral pH 5,8 -5,4unter Vakkumbedingungen hergestellt, daher absolut blasenfrei und akustisch präzisegarantiert unschädlich für Haut und Schallköpfefrei von Formaldehyd, Parfümierungszusätzen, Farbstoffen und UV-Stabilisatoren, daher minimale allergene Potenz30 Monate lagerfähigAnwendungUltraschallgel gleichmäßig auftragenn.Nach der Untersuchung Gel mit einem Papiertuch entfernen.Schallkopf mit Reinigungspray für Schallköpfe säubern.InhaltsstoffeAqua, Glycerin, Carbomer, Sodium Hydroxide, Propylene Glycol, Benzyl Alcohol, Methylchlorosothiazoline, Methylisothiazolimone.6,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Ultraschallgel 500 ml GelKontaktmittel für die Ultraschall-Diagnostik und Therapiemit Feuchthalterdermatologisch getestethaut- und schleimhautneutral pH 5,8 -5,4unter Vakkumbedingungen hergestellt, daher absolut blasenfrei und akustisch präzisegarantiert unschädlich für Haut und Schallköpfefrei von Formaldehyd, Parfümierungszusätzen, Farbstoffen und UV-Stabilisatoren, daher minimale allergene Potenz30 Monate lagerfähigAnwendungUltraschallgel gleichmäßig auftragenn.Nach der Untersuchung Gel mit einem Papiertuch entfernen.Schallkopf mit Reinigungspray für Schallköpfe säubern.InhaltsstoffeAqua, Glycerin, Carbomer, Sodium Hydroxide, Propylene Glycol, Benzyl Alcohol, Methylchlorosothiazoline, Methylisothiazolimone.4,49 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.