Domain ultraschallgel.de kaufen?
Wir ziehen mit dem Projekt
ultraschallgel.de um.
Sind Sie am Kauf der Domain
ultraschallgel.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ultraschallgel.de kaufen?
Wie viel Prozent Körperschaftsteuer?
Wie viel Prozent Körperschaftsteuer wird in Ihrem Land erhoben? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von Unternehmen erhoben wird. Sie variiert je nach Land und kann zwischen 0% und über 30% liegen. In Deutschland beträgt der aktuelle Körperschaftsteuersatz beispielsweise 15%. Es ist wichtig, die Höhe der Körperschaftsteuer zu kennen, da sie einen erheblichen Einfluss auf die Gewinne und die Steuerlast eines Unternehmens haben kann. **
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **


Ähnliche Suchbegriffe für Körperschaftsteuer
Top-Angebote
Produkte zum Begriff Körperschaftsteuer:
-
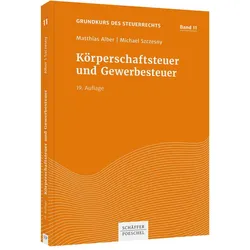
Körperschaftsteuer und Gewerbesteuer, Fachbücher von Matthias AlberUmfassend erläutert der Band alle wichtigen Grundbegriffe, Grundlagen und systematischen Zusammenhänge der beiden Rechtsgebiete. Eine Fülle von praxisnahen Beispielen und Übungsfällen unterstützt die gezielte Vorbereitung auf Klausuren und mündliche Prüfungen. Die 19. Auflage wurde hinsichtlich Gesetzgebung, Rechtsprechung und Verwaltungsmeinung umfassend aktualisiert.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Revitive® Ultraschall-Gel 250ml Ersatzgel zu Ultraschall-TherapieUltraschall-Gel Sanfte Unterstützung für deine Ultraschall-Anwendung: Das Revitive® Ultraschall-Gel ist die ideale Ergänzung für deine Ultraschall-Therapie. Das Gel lässt sich einfach und großzügig direkt auf den zu behandelnden Bereich oder den Schallkopf auftragen. Die geschmeidige Konsistenz ermöglicht kreisende Bewegungen während der Anwendung und unterstützt ein angenehmes Hautgefühl. Was erhalte ich? Ultraschall-Gel, 250 ml Auf einen Blick Ersatz-Gel zu Revitive® Ultraschall-Therapie leitfähiges Gel um Ultraschallwellen zu übertragen entwickelt zur Übertragung der Ultraschallwellen tief in das Gewebe um die besten Ergebnisse dem Revitive® Ultraschall zu erzielen, ist die Verwendung eines leitfähigen Gels unerlässlich, damit die Ultraschallwellen übertragen werden Anwendung trage eine großzügige Menge des Gels direkt auf den zu behandelnden Bereich oder auf den Schallkopf auf bewege den Schallkopf in einer kreisenden Bewegungen und trage ggf. erneut Gel auf Bitte beachten Nur zur äußeren Anwendung, nicht bei verletzter Haut verwenden. Bei Hautausschlag oder -reizungen ist die Benutzung sofort abzubrechen. Befolge die Anwendungshinweise. Suche bei anhaltenden Schmerzen bitte einen Arzt auf. Inhaltsstoffe Aqua, Propylene Glycol, Carbomer, Sodium Hydroxide, Methylparaben, Reactive Blue 71 Passende Proudkte Revitive® Ultraschall Gerät (Artikelnr. 264305) Identifikationsnummer GTIN: 506021749139311,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Körperschaftsteuer, Fachbücher von Birgit Jäger, Friedbert Lang, Martin Raible, Sarah OttDas Fachbuch "Körperschaftsteuer" in seiner 20. Auflage bietet eine umfassende und aktuelle Darstellung der systematischen Grundlagen des Körperschaftsteuerrechts. Es wurde gründlich überarbeitet, um die neuesten Entwicklungen in der Gesetzgebung, Rechtsprechung und Finanzverwaltung zu berücksichtigen. Wichtige Änderungen, wie das Brexit-Steuerbegleitgesetz und die Corona-Steuerhilfegesetze, sind eingearbeitet, um den Leser*innen ein präzises Verständnis der aktuellen Rechtslage zu ermöglichen. Das Buch ist sowohl für Studierende geeignet, die sich in das komplexe Thema einarbeiten möchten, als auch für Praktiker, die auf der Suche nach verlässlichen Antworten auf Spezialprobleme sind. Zahlreiche anschauliche Beispiele und ein systematischer Aufbau fördern das Verständnis und machen das Werk zu einem wertvollen Nachschlagewerk für alle, die sich mit Körperschaftsteuerrecht befassen.67,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
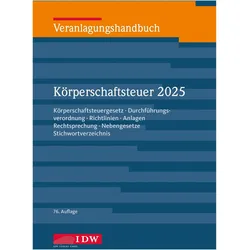
Veranlagungshandbuch Körperschaftsteuer 2025, 76. Auflage, Fachbücher von Björn Büscher, Thorsten KontnyDas Veranlagungshandbuch Körperschaftsteuer 2025 ist ein unverzichtbares Nachschlagewerk für alle, die sich mit dem Körperschaftsteuerrecht auseinandersetzen. In der 76. Auflage bietet es eine umfassende und aktuelle Übersicht über die relevanten gesetzlichen Bestimmungen, einschliesslich der neuesten Fassungen des Körperschaftsteuergesetzes, der Körperschaftsteuer-Durchführungsverordnung und der Körperschaftsteuer-Richtlinien. Darüber hinaus enthält das Handbuch wichtige Leitsätze und Gerichtsurteile, die für die praktische Anwendung des Rechts von Bedeutung sind. Die übersichtliche Darstellung der Änderungen sowie ein detailliertes Stichwortverzeichnis erleichtern die schnelle Auffindbarkeit von Informationen. Dieses Handbuch ist somit ein zuverlässiger Begleiter für das Veranlagungsjahr 2025 und bietet eine solide Grundlage für die korrekte Anwendung des Körperschaftsteuerrechts.41,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie berechnet man die Körperschaftsteuer?
Die Körperschaftsteuer wird auf den Gewinn von Kapitalgesellschaften erhoben. Um die Körperschaftsteuer zu berechnen, wird der Gewinn des Unternehmens vor Steuern herangezogen. Von diesem Gewinn werden dann bestimmte abzugsfähige Beträge wie beispielsweise Betriebsausgaben abgezogen. Anschließend wird der verbleibende Gewinn mit dem Körperschaftsteuersatz multipliziert, um die Höhe der Körperschaftsteuer zu ermitteln. Es ist wichtig, alle steuerlichen Regelungen und Vorschriften zu beachten, um die Körperschaftsteuer korrekt zu berechnen. **
-
Wer zahlt Gewerbesteuer und Körperschaftsteuer?
Gewerbesteuer wird von Gewerbetreibenden und Unternehmen gezahlt, die in Deutschland einen Gewerbebetrieb führen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens. Körperschaftsteuer hingegen wird von Kapitalgesellschaften wie GmbHs und AGs gezahlt. Auch hier richtet sich die Höhe nach dem Gewinn des Unternehmens. Beide Steuern dienen der Finanzierung von öffentlichen Aufgaben auf kommunaler und bundesweiter Ebene. Unternehmen sind somit verpflichtet, einen Beitrag zur Finanzierung des Gemeinwesens zu leisten. **
-
Sind Zinsen zur Körperschaftsteuer abzugsfähig?
Sind Zinsen zur Körperschaftsteuer abzugsfähig? In der Regel sind Zinsen zur Körperschaftsteuer nicht abzugsfähig, da sie als Finanzierungskosten betrachtet werden. Allerdings gibt es Ausnahmen, zum Beispiel wenn die Zinsen für die Finanzierung von betrieblichen Investitionen verwendet wurden. Es ist wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Zinsen zur Körperschaftsteuer zu beachten, um sicherzustellen, dass sie korrekt behandelt werden. Es empfiehlt sich daher, einen Steuerberater oder Experten zu konsultieren, um eine genaue Auskunft zu erhalten. **
-
Was ist Körperschaftsteuer bei Vereinen?
Was ist Körperschaftsteuer bei Vereinen? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von juristischen Personen wie Vereinen erhoben wird. Vereine müssen Körperschaftsteuer zahlen, wenn sie wirtschaftliche Tätigkeiten ausüben, die über den steuerlich begünstigten Bereich hinausgehen. Die Höhe der Körperschaftsteuer richtet sich nach dem steuerpflichtigen Einkommen des Vereins. Steuerlich begünstigte Vereine, die gemeinnützige, mildtätige oder kirchliche Zwecke verfolgen, können unter bestimmten Voraussetzungen von der Körperschaftsteuer befreit sein. Insgesamt ist die Körperschaftsteuer ein wichtiger Aspekt der steuerlichen Pflichten von Vereinen und sollte sorgfältig beachtet werden. **


Wann zahlt ein Verein Körperschaftsteuer?
Ein Verein zahlt Körperschaftsteuer, wenn er wirtschaftliche Geschäftsbetriebe betreibt, die nicht unmittelbar mit dem steuerbegünstigten Vereinszweck zusammenhängen. Dazu zählen beispielsweise der Verkauf von Waren oder Dienstleistungen. Wenn die Einnahmen aus diesen wirtschaftlichen Geschäftsbetrieben einen bestimmten Freibetrag überschreiten, ist der Verein körperschaftsteuerpflichtig. Es ist wichtig, dass der Verein seine Einnahmen und Ausgaben sorgfältig trennt und eine klare Buchführung führt, um die Körperschaftsteuerpflicht zu ermitteln. Es empfiehlt sich, einen Steuerberater zu konsultieren, um sicherzustellen, dass alle steuerlichen Pflichten erfüllt werden. **
Wie hoch ist die Körperschaftsteuer?
Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von juristischen Personen wie Unternehmen erhoben wird. Sie wird in Deutschland auf Bundesebene festgelegt und beträgt derzeit 15% vom zu versteuernden Einkommen. Allerdings können je nach Bundesland noch Gewerbesteuer und Solidaritätszuschlag hinzukommen. Die genaue Höhe der Körperschaftsteuer kann je nach Unternehmensgröße, Rechtsform und Gewinn variieren. Es ist ratsam, sich von einem Steuerberater beraten zu lassen, um die genaue Höhe der Körperschaftsteuer für ein bestimmtes Unternehmen zu ermitteln. **
Top-Angebote
Produkte zum Begriff Körperschaftsteuer:
-
Veranlagungshandb. Körperschaftsteuer 2, FachbücherDas Veranlagungshandbuch Körperschaftsteuer 2021 informiert umfassend zum Körperschaftsteuerrecht und wichtigen Nachbargebieten. Das Körperschaftsteuergesetz wird in zwei Fassungen abgedruckt, zunächst mit dem aktuellen Rechtsstand Anfang 2022. Daran schliesst sich der Gesetzestext in der für den Veranlagungszeitraum 2021 verbindlichen Fassung an. Dabei sind den einzelnen Paragraphen jeweils zugeordnet: die Vorschriften der Körperschaftsteuer-Durchführungsverordnungen, die entsprechenden Abschnitte der geltenden Körperschaftsteuer-Richtlinien mit den amtlichen Hinweisen, Übersichten über die in den Anlagen zusammengestellten aktuellen Verwaltungsanweisungen sowie die Leitsätze aktueller und wichtiger Gerichtsentscheidungen, vor allem solcher, die in den amtlichen Hinweisen nicht aufgeführt sind. Die in den Anlagen zusammengestellten Verwaltungsanweisungen umfassen neben den amtlichen Hinweisen unter anderem auch Erlass der Länderfinanzministerien, Verfügungen der Oberfinanzdirektionen sowie nicht im Bundessteuerblatt veröffentlichte Schreiben des BMF. Für die Körperschaftsteuer-Veranlagung bedeutsame andere Gesetze werden im Anhang wiedergegeben. Auch zu diesen Gesetzen sind wichtige Urteile und Verwaltungsanweisungen zusammengestellt. Die Vorteile des Veranlagungshandbuchs auf einen Blick: hilfreich, da alle Gesetzesänderungen durch Randstriche gekennzeichnet sind; übersichtlich, dank anschaulicher Abbildungen und strukturierter Tabellen; praxisbewährt, in handlichem, kompaktem und stabilem Buchformat. Mit dem Handbuch erhalten Sie Zugang zur zugehörigen Online-Fassung mit den Inhalten der Jahrgänge 2008 bis 2021. Mit dem Zugriff auf den aktuellen Jahrgang sowie zurückliegende Veranlagungszeiträume steht eine umfangreiche Ergänzung des aktuellen Handbuches zur Verfügung.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Revitive® Ultraschall Therapie für zu Hause 1-MHz-Schallwellen Medizinprodukt UT1033Ultraschall-Gerät für zu Hause Mit dem Revitive® Ultraschall-Therapiegerät bringst du eine innovative Behandlungsmethode direkt zu dir nach Hause. Das Medizinprodukt der Klasse II arbeitet mit 1-MHz-Schallwellen und bietet dir eine praktische Möglichkeit, Beschwerden am ganzen Körper zu adressieren – ganz ohne zusätzliche Medikamente. Was erhalte ich? Ultraschall Gerät (UT1033) Netzteil Ultraschall Gel, 85 ml Aufbewahrungsbeutel Bedienungsanleitung Auf einen Blick Medizinprodukt der Klasse II professioneller Ultraschall für die einfache Verwendung zu Hause geeignet zur Anwendung bei Rücken-, Schulter- und Nackenschmerzen sowie schmerzenden Gelenken unterstützt bei Sportverletzungen, Sehnen- und Bänderschäden, Muskelverspannungen und Knie- sowie Fußschmerzen kann den Heilungsprozess fördern und zur Schmerzlinderung beitragen für den Einsatz am ganzen Körper entwickelt wird seit über 50 Jahren in der professionellen Therapie genutzt speziell für die sichere Anwendung zuhause konzipiert nicht wasserdicht, vor Feuchtigkeit schützen Maße H x B x T: 260 x 175 x 70 mm Passende Produkte Revitive® Ultraschall-Ersatzgel (Artikelnr. 264306) Bitte beachten Benutze Revitive® Ultraschalltherapie nicht: zur Behandlung von malignen Erkrankungen (Anwendung bei Verdacht auf oder bestätigtem Tumor); auf der Haut im Bereich von elektronischen Implantaten einschließlich Herzschrittmachern oder Defibrillatoren; auf entzündeten oder blutenden Körperstellen einschließlich Bereichen, die von Tuberkulose betroffen sind; auf der Haut im Bereich von Gefäßerkrankungen (Blutgefäße, wie z.B. Hämangiome, kapillare, lymphatische, arterielle oder arteriovenöse Fehlbildungen); direkt auf dem Bauch oder dem unteren Rücken einer schwangeren Frau; direkt über einer akuten Epiphysenlösung (Wachstumsfugen), bei Vorliegen einer Myositis ossificans (Weichteilverknöcherung) oder im Bereich der Augen, des Kopfes oder der Geschlechtsorgane; auf offenen Wunden oder auf empfindlichen oder beschädigten Hautstellen, z.B. Ekzeme; auf der vorderen Halsseite über dem Sinus caroticus (Gabelung der Halsschlagader); auf Wirbelsäulenerkrankungen, z.B. Spina bifida nach einer Laminektomie; auf einer aktiven tiefen Venenthrombose oder Thrombophlebitis; auf vor Kurzem bestrahltem Gewebe (innerhalb von sechs Monaten); am Herzen, an den Augen, in der Nähe des Gehirns, an den Halsganglien, an der Wirbelsäule, an Stellen, an denen eine Laminektomie durchgeführt wurde (kann zu Blutungen des Rückenmarks führen). Wenden dich im Zweifelsfall an deinen Arzt. Identifikationsnummer GTIN: 5060217494998 UT1033189,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Körperschaftsteuer und Gewerbesteuer, Fachbücher von Matthias AlberUmfassend erläutert der Band alle wichtigen Grundbegriffe, Grundlagen und systematischen Zusammenhänge der beiden Rechtsgebiete. Eine Fülle von praxisnahen Beispielen und Übungsfällen unterstützt die gezielte Vorbereitung auf Klausuren und mündliche Prüfungen. Die 19. Auflage wurde hinsichtlich Gesetzgebung, Rechtsprechung und Verwaltungsmeinung umfassend aktualisiert.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Revitive® Ultraschall-Gel 250ml Ersatzgel zu Ultraschall-TherapieUltraschall-Gel Sanfte Unterstützung für deine Ultraschall-Anwendung: Das Revitive® Ultraschall-Gel ist die ideale Ergänzung für deine Ultraschall-Therapie. Das Gel lässt sich einfach und großzügig direkt auf den zu behandelnden Bereich oder den Schallkopf auftragen. Die geschmeidige Konsistenz ermöglicht kreisende Bewegungen während der Anwendung und unterstützt ein angenehmes Hautgefühl. Was erhalte ich? Ultraschall-Gel, 250 ml Auf einen Blick Ersatz-Gel zu Revitive® Ultraschall-Therapie leitfähiges Gel um Ultraschallwellen zu übertragen entwickelt zur Übertragung der Ultraschallwellen tief in das Gewebe um die besten Ergebnisse dem Revitive® Ultraschall zu erzielen, ist die Verwendung eines leitfähigen Gels unerlässlich, damit die Ultraschallwellen übertragen werden Anwendung trage eine großzügige Menge des Gels direkt auf den zu behandelnden Bereich oder auf den Schallkopf auf bewege den Schallkopf in einer kreisenden Bewegungen und trage ggf. erneut Gel auf Bitte beachten Nur zur äußeren Anwendung, nicht bei verletzter Haut verwenden. Bei Hautausschlag oder -reizungen ist die Benutzung sofort abzubrechen. Befolge die Anwendungshinweise. Suche bei anhaltenden Schmerzen bitte einen Arzt auf. Inhaltsstoffe Aqua, Propylene Glycol, Carbomer, Sodium Hydroxide, Methylparaben, Reactive Blue 71 Passende Proudkte Revitive® Ultraschall Gerät (Artikelnr. 264305) Identifikationsnummer GTIN: 506021749139311,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie viel Prozent Körperschaftsteuer?
Wie viel Prozent Körperschaftsteuer wird in Ihrem Land erhoben? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von Unternehmen erhoben wird. Sie variiert je nach Land und kann zwischen 0% und über 30% liegen. In Deutschland beträgt der aktuelle Körperschaftsteuersatz beispielsweise 15%. Es ist wichtig, die Höhe der Körperschaftsteuer zu kennen, da sie einen erheblichen Einfluss auf die Gewinne und die Steuerlast eines Unternehmens haben kann. **
-
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **
-
Wie berechnet man die Körperschaftsteuer?
Die Körperschaftsteuer wird auf den Gewinn von Kapitalgesellschaften erhoben. Um die Körperschaftsteuer zu berechnen, wird der Gewinn des Unternehmens vor Steuern herangezogen. Von diesem Gewinn werden dann bestimmte abzugsfähige Beträge wie beispielsweise Betriebsausgaben abgezogen. Anschließend wird der verbleibende Gewinn mit dem Körperschaftsteuersatz multipliziert, um die Höhe der Körperschaftsteuer zu ermitteln. Es ist wichtig, alle steuerlichen Regelungen und Vorschriften zu beachten, um die Körperschaftsteuer korrekt zu berechnen. **
-
Wer zahlt Gewerbesteuer und Körperschaftsteuer?
Gewerbesteuer wird von Gewerbetreibenden und Unternehmen gezahlt, die in Deutschland einen Gewerbebetrieb führen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens. Körperschaftsteuer hingegen wird von Kapitalgesellschaften wie GmbHs und AGs gezahlt. Auch hier richtet sich die Höhe nach dem Gewinn des Unternehmens. Beide Steuern dienen der Finanzierung von öffentlichen Aufgaben auf kommunaler und bundesweiter Ebene. Unternehmen sind somit verpflichtet, einen Beitrag zur Finanzierung des Gemeinwesens zu leisten. **
Ähnliche Suchbegriffe für Körperschaftsteuer
-
Körperschaftsteuer, Fachbücher von Birgit Jäger, Friedbert Lang, Martin Raible, Sarah OttDas Fachbuch "Körperschaftsteuer" in seiner 20. Auflage bietet eine umfassende und aktuelle Darstellung der systematischen Grundlagen des Körperschaftsteuerrechts. Es wurde gründlich überarbeitet, um die neuesten Entwicklungen in der Gesetzgebung, Rechtsprechung und Finanzverwaltung zu berücksichtigen. Wichtige Änderungen, wie das Brexit-Steuerbegleitgesetz und die Corona-Steuerhilfegesetze, sind eingearbeitet, um den Leser*innen ein präzises Verständnis der aktuellen Rechtslage zu ermöglichen. Das Buch ist sowohl für Studierende geeignet, die sich in das komplexe Thema einarbeiten möchten, als auch für Praktiker, die auf der Suche nach verlässlichen Antworten auf Spezialprobleme sind. Zahlreiche anschauliche Beispiele und ein systematischer Aufbau fördern das Verständnis und machen das Werk zu einem wertvollen Nachschlagewerk für alle, die sich mit Körperschaftsteuerrecht befassen.67,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Veranlagungshandbuch Körperschaftsteuer 2025, 76. Auflage, Fachbücher von Björn Büscher, Thorsten KontnyDas Veranlagungshandbuch Körperschaftsteuer 2025 ist ein unverzichtbares Nachschlagewerk für alle, die sich mit dem Körperschaftsteuerrecht auseinandersetzen. In der 76. Auflage bietet es eine umfassende und aktuelle Übersicht über die relevanten gesetzlichen Bestimmungen, einschliesslich der neuesten Fassungen des Körperschaftsteuergesetzes, der Körperschaftsteuer-Durchführungsverordnung und der Körperschaftsteuer-Richtlinien. Darüber hinaus enthält das Handbuch wichtige Leitsätze und Gerichtsurteile, die für die praktische Anwendung des Rechts von Bedeutung sind. Die übersichtliche Darstellung der Änderungen sowie ein detailliertes Stichwortverzeichnis erleichtern die schnelle Auffindbarkeit von Informationen. Dieses Handbuch ist somit ein zuverlässiger Begleiter für das Veranlagungsjahr 2025 und bietet eine solide Grundlage für die korrekte Anwendung des Körperschaftsteuerrechts.41,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Körperschaftsteuer-,Gewerbesteuer-,Umsatzsteuer-Erklärung2025, Fachbücher von Frank Henseler, Andreas Kümpel, Björn ClaudyDas Fachbuch "Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer-Erklärung 2025" bietet eine umfassende und praxisnahe Anleitung zur Erstellung der relevanten Steuererklärungen für das Jahr 2025. Es dient als wertvoller Ratgeber für Unternehmen und Steuerberater, die sich in der komplexen Materie der Steuererklärungen zurechtfinden möchten. Der Inhalt umfasst detaillierte Erläuterungen zu den amtlichen Vordrucken, aktuelle Gesetzesänderungen sowie wichtige Informationen aus der Rechtsprechung und Finanzverwaltung. Besondere Schwerpunkte liegen auf der Körperschaftsteuer-Erklärung, der Gewerbesteuer und der Umsatzsteuer, wobei auch die neuen Regelungen für Kleinunternehmer berücksichtigt werden. Das Buch enthält zahlreiche Beispielsfälle, Praxishinweise und Berechnungs- sowie Prüfungsschemata, die den Leser bei der korrekten Erstellung der Erklärungen unterstützen. Mit seinen 1012 Seiten bietet es eine umfassende Ressource für alle, die sich mit den steuerlichen Anforderungen des Jahres 2025 auseinandersetzen müssen.144,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer-Erklärung 2023, Ratgeber von Andreas Kümpel, Björn Claudy, Frank HenselerSchritt für Schritt durch die offiziellen Formulare. Die ideale Hilfestellung für die Körperschaftsteuer-, Gewerbesteuer- und Umsatzsteuererklärungen. Weitere Informationen zu Rechtsprechung und Finanzverwaltung, Musterfälle, praktische Tipps, Berechnungs- und Prüfungspläne, relevante Rechtsmaterialien und die Erklärungsvordrucke runden den Leitfaden ab. Nachschlagewerk und ideale Unterstützung beim Ausfüllen der Formulare. Schritt-für-Schritt-Anleitung durch die Formulare für Körperschaftsteuer, Gewerbesteuer und Umsatzsteuererklärungen. Darstellung aller bewertungsrelevanten Gesetzesänderungen.114,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Zinsen zur Körperschaftsteuer abzugsfähig?
Sind Zinsen zur Körperschaftsteuer abzugsfähig? In der Regel sind Zinsen zur Körperschaftsteuer nicht abzugsfähig, da sie als Finanzierungskosten betrachtet werden. Allerdings gibt es Ausnahmen, zum Beispiel wenn die Zinsen für die Finanzierung von betrieblichen Investitionen verwendet wurden. Es ist wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Zinsen zur Körperschaftsteuer zu beachten, um sicherzustellen, dass sie korrekt behandelt werden. Es empfiehlt sich daher, einen Steuerberater oder Experten zu konsultieren, um eine genaue Auskunft zu erhalten. **
-
Was ist Körperschaftsteuer bei Vereinen?
Was ist Körperschaftsteuer bei Vereinen? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von juristischen Personen wie Vereinen erhoben wird. Vereine müssen Körperschaftsteuer zahlen, wenn sie wirtschaftliche Tätigkeiten ausüben, die über den steuerlich begünstigten Bereich hinausgehen. Die Höhe der Körperschaftsteuer richtet sich nach dem steuerpflichtigen Einkommen des Vereins. Steuerlich begünstigte Vereine, die gemeinnützige, mildtätige oder kirchliche Zwecke verfolgen, können unter bestimmten Voraussetzungen von der Körperschaftsteuer befreit sein. Insgesamt ist die Körperschaftsteuer ein wichtiger Aspekt der steuerlichen Pflichten von Vereinen und sollte sorgfältig beachtet werden. **
-
Wann zahlt ein Verein Körperschaftsteuer?
Ein Verein zahlt Körperschaftsteuer, wenn er wirtschaftliche Geschäftsbetriebe betreibt, die nicht unmittelbar mit dem steuerbegünstigten Vereinszweck zusammenhängen. Dazu zählen beispielsweise der Verkauf von Waren oder Dienstleistungen. Wenn die Einnahmen aus diesen wirtschaftlichen Geschäftsbetrieben einen bestimmten Freibetrag überschreiten, ist der Verein körperschaftsteuerpflichtig. Es ist wichtig, dass der Verein seine Einnahmen und Ausgaben sorgfältig trennt und eine klare Buchführung führt, um die Körperschaftsteuerpflicht zu ermitteln. Es empfiehlt sich, einen Steuerberater zu konsultieren, um sicherzustellen, dass alle steuerlichen Pflichten erfüllt werden. **
-
Wie hoch ist die Körperschaftsteuer?
Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von juristischen Personen wie Unternehmen erhoben wird. Sie wird in Deutschland auf Bundesebene festgelegt und beträgt derzeit 15% vom zu versteuernden Einkommen. Allerdings können je nach Bundesland noch Gewerbesteuer und Solidaritätszuschlag hinzukommen. Die genaue Höhe der Körperschaftsteuer kann je nach Unternehmensgröße, Rechtsform und Gewinn variieren. Es ist ratsam, sich von einem Steuerberater beraten zu lassen, um die genaue Höhe der Körperschaftsteuer für ein bestimmtes Unternehmen zu ermitteln. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.